Cuando hablamos de documentos relacionados con deudas, pagos o compromisos económicos, es habitual encontrarnos con términos jurídicos que pueden parecer complicados
Uno de ellos es título de crédito. Aunque su nombre puede sonar bastante técnico, el concepto es más sencillo cuando se entiende qué derecho representa y por qué el documento tiene importancia.
Un título de crédito es un documento mercantil necesario para ejercitar el derecho literal y patrimonial que en él se consigna. En México, estos documentos están regulados principalmente por la Ley General de Títulos y Operaciones de Crédito (LGTOC).
Esto significa que no estamos simplemente ante una hoja que sirve como comprobante. El documento incorpora un derecho y establece las condiciones bajo las cuales ese derecho puede ejercerse. Por eso, datos como la cantidad que debe pagarse, quién puede cobrar, cuándo debe realizarse el pago y las demás condiciones consignadas tienen especial relevancia.
Entre los ejemplos más conocidos se encuentran el pagaré, el cheque y la letra de cambio. Cada uno tiene características y finalidades particulares, pero todos forman parte de la categoría de títulos de crédito.
Para comprenderlos realmente conviene ir más allá de la definición y conocer cuatro conceptos fundamentales; incorporación, literalidad, legitimación y autonomía.
¿Qué es un título de crédito?
Un título de crédito es un documento mercantil que contiene un derecho que puede ejercitarse conforme a lo que se encuentra consignado en él y a las reglas legales aplicables.
Dicho de una manera más sencilla: el documento sirve para representar y permitir el ejercicio de un derecho de carácter patrimonial. Por eso, cuando una persona firma un pagaré, por ejemplo, no está simplemente firmando un papel que demuestra que existe una conversación sobre dinero. Está generando un documento con determinadas consecuencias jurídicas.
La definición resulta especialmente importante porque permite entender una diferencia fundamental; no todo documento relacionado con dinero es un título de crédito.
Una factura, un recibo o un contrato pueden acreditar determinadas operaciones o relaciones entre personas, pero un título de crédito tiene una naturaleza específica y se encuentra sujeto a reglas particulares.
Además, los títulos de crédito no tienen que entenderse exclusivamente como documentos físicos. La regulación mexicana contempla también determinados supuestos en los que la información puede manejarse mediante medios electrónicos. Por ello, al hablar de “documento” dentro de este contexto, no siempre debe pensarse únicamente en una hoja de papel.
Una de las claves está en la expresión “derecho literal”. La literalidad implica que el contenido del título determina los límites del derecho que puede exigirse. En otras palabras, el documento importa porque establece qué se debe, quién interviene y bajo qué condiciones debe cumplirse la obligación.
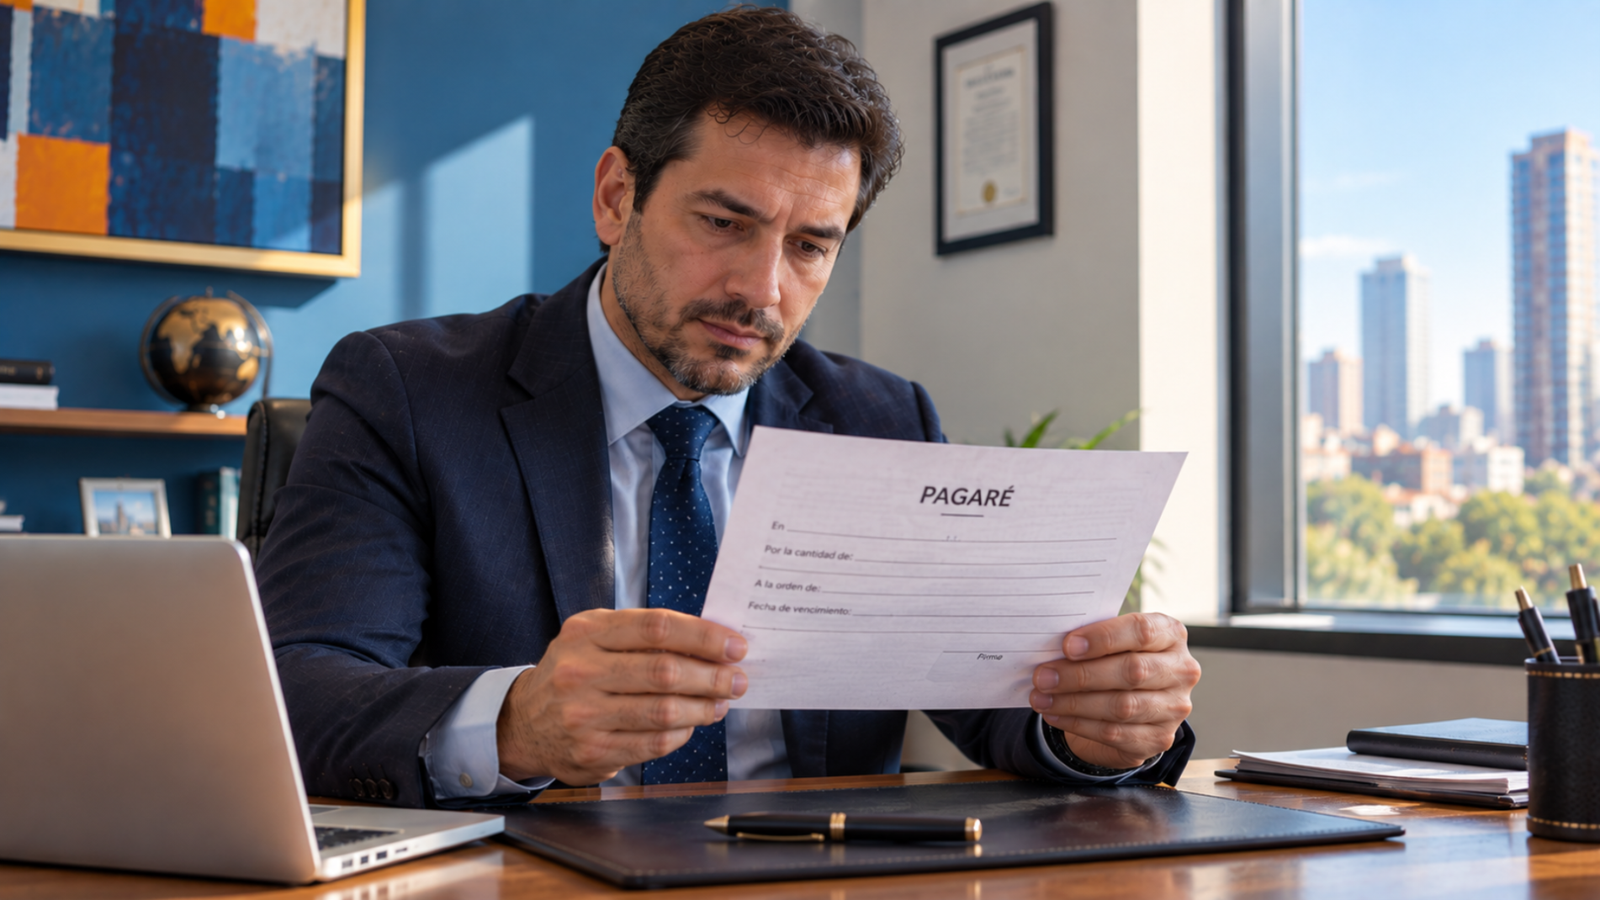
Imaginemos un pagaré en el que se establece una cantidad determinada y una fecha concreta de vencimiento. Esos datos no son meros elementos decorativos. Forman parte del contenido que permite determinar qué obligación se encuentra documentada.
Por eso, ante un título de crédito, leer cuidadosamente cada dato resulta fundamental. Una cantidad, una fecha, el nombre de una persona o cualquier otra condición consignada puede tener consecuencias importantes.
La idea puede resumirse así: Un título de crédito vincula un derecho patrimonial con las condiciones que aparecen consignadas en el propio título y con las reglas que establece la legislación aplicable.
¿Para qué sirve un título de crédito?
La principal utilidad de un título de crédito es facilitar el ejercicio y, en determinados casos, la circulación de derechos de carácter patrimonial.
En la práctica, estos instrumentos permiten documentar obligaciones relacionadas con el pago de dinero y establecer con mayor precisión quién tiene derecho a exigirlo y bajo qué condiciones. Cuando una obligación mercantil no es cumplida, el título puede formar parte de las herramientas jurídicas para recuperar una deuda mercantil en México.
Esto resulta especialmente útil en las operaciones comerciales. En lugar de que una obligación económica dependa únicamente de una conversación o de un acuerdo difícil de acreditar, puede quedar incorporada a un instrumento sujeto a reglas jurídicas específicas.
Un ejemplo sencillo es el pagaré. Una persona puede comprometerse a pagar una determinada cantidad de dinero en una fecha determinada. Ese compromiso queda plasmado en el título y el contenido del documento permite identificar la obligación.
Aquí aparece uno de los aspectos más importantes de los títulos de crédito; lo escrito tiene relevancia jurídica. Si el documento establece una cantidad determinada, esa cantidad forma parte del derecho literal incorporado.
Se señala una fecha de vencimiento, esa fecha también resulta relevante. Si identifica a una persona como beneficiaria, ese dato participa en la determinación de quién está legitimado para ejercer el derecho conforme a las reglas correspondientes.
Por ello, firmar o recibir un título de crédito no debería tratarse como un trámite automático. Antes de hacerlo es recomendable revisar cuidadosamente qué se está firmando y cuáles son sus condiciones.
También es importante distinguir entre tener una deuda y tener un título de crédito. Una obligación puede existir por distintas razones y documentarse de diferentes maneras. El título de crédito, en cambio, tiene una estructura jurídica particular que permite ejercitar el derecho incorporado al mismo conforme a sus características y a la legislación aplicable, esta distinción explica por qué conceptos como incorporación, literalidad y legitimación son tan importantes.
Características de los títulos de crédito
Los títulos de crédito tienen varias características que permiten comprender su funcionamiento. Entre las principales se encuentran la incorporación, literalidad, legitimación y autonomía.
Estas características están relacionadas entre sí. Juntas explican por qué el documento tiene una importancia especial y por qué no puede tratarse como un simple papel que demuestra que hubo una operación.
Incorporación
La incorporación significa que el derecho se encuentra unido al título, tradicionalmente, esto se explica señalando que el derecho está incorporado al documento físico. Sin embargo, en el contexto actual también debe considerarse la existencia de registros y mecanismos electrónicos reconocidos por la legislación.
La idea fundamental es que existe una relación estrecha entre el derecho y el título que lo representa. Por eso, para ejercitarlo deben cumplirse las condiciones y formalidades correspondientes.
Una forma sencilla de entenderlo es imaginar un pagaré. El documento contiene los elementos que permiten identificar la obligación de pago. No se trata simplemente de una anotación informal: el título tiene una función jurídica determinada.
La incorporación también ayuda a comprender por qué perder, alterar o manejar incorrectamente un título puede generar problemas. El instrumento y el derecho que incorpora están jurídicamente relacionados.
Literalidad
La literalidad significa que el contenido escrito del título determina el alcance del derecho, dicho de forma directa; el título vale, en principio, conforme a lo que literalmente está consignado en él.
Esta característica es fundamental porque establece límites. Si el documento señala una determinada cantidad, esa información forma parte del derecho literal. Si establece una fecha de vencimiento, también debe tomarse en cuenta.
Por eso conviene evitar la idea de que “lo que realmente se habló” siempre sustituye a lo que aparece en el título. En materia de títulos de crédito, el contenido consignado tiene una importancia especial.
La literalidad hace que la revisión del documento sea indispensable. Antes de firmar un título conviene comprobar la información que contiene, porque posteriormente esa misma información puede determinar el alcance de la obligación documentada.
Legitimación
La legitimación se refiere a quién está facultado para ejercitar el derecho contenido en el título conforme a las reglas legales aplicables.
No basta necesariamente con afirmar que se tiene un derecho. Es necesario que la persona que pretende ejercerlo se encuentre legitimada para hacerlo.
Esta característica permite que el título funcione dentro de un sistema en el que determinadas personas pueden exigir el cumplimiento del derecho incorporado.
Por eso, cuando un título cambia de manos, no se trata simplemente de entregar un papel. Existen reglas que determinan cómo debe realizarse la transmisión y quién queda facultado para ejercer los derechos derivados del título.
Autonomía
La autonomía significa que el derecho que corresponde a cada nuevo titular puede considerarse independiente de las relaciones personales que existieron anteriormente entre otros titulares.
Este principio adquiere especial relevancia cuando el título circula. Por ejemplo, si un título pasa legítimamente de una persona a otra, la posición jurídica del nuevo titular no se explica simplemente por las relaciones personales que existieron entre quienes lo tuvieron anteriormente, el título tiene una dinámica jurídica propia.
La autonomía es, por tanto, una de las características que ayudan a explicar por qué los títulos de crédito pueden cumplir una función de circulación de derechos.
¿Cuáles son los principales títulos de crédito?
Existen diferentes tipos de títulos de crédito, pero tres de los ejemplos más conocidos son el pagaré, el cheque y la letra de cambio, aunque los tres están relacionados con obligaciones y pagos, no significan exactamente lo mismo.
Pagaré
El pagaré es una promesa escrita mediante la cual una persona se compromete a pagar una cantidad determinada de dinero bajo las condiciones establecidas en el documento.
Es probablemente uno de los títulos de crédito más fáciles de reconocer en la vida cotidiana. Puede aparecer, por ejemplo, cuando se formaliza un compromiso de pago.
Su estructura gira alrededor de una promesa: una persona asume el compromiso de pagar una cantidad de dinero. Aquí vuelve a cobrar importancia la literalidad. La cantidad, las condiciones y los demás elementos que aparecen en el documento son relevantes para determinar el alcance del compromiso, por eso, un pagaré no debería firmarse sin revisar cuidadosamente su contenido.
Cheque
El cheque funciona de una manera diferente. Se trata de una orden dirigida a una institución bancaria para que pague una determinada cantidad de dinero a favor de una persona, de acuerdo con las condiciones y requisitos establecidos por la legislación.
En términos sencillos, intervienen distintas figuras: quien emite la orden, la institución encargada del pago y la persona a cuyo favor se realiza.
El cheque ha sido tradicionalmente uno de los instrumentos más conocidos dentro de los títulos de crédito, aunque la evolución de los medios de pago ha hecho que actualmente conviva con numerosas alternativas electrónicas.
Su importancia jurídica, sin embargo, no debe confundirse con la de una transferencia bancaria ordinaria. Cada instrumento tiene su propio régimen y características.
Letra de cambio
La letra de cambio es una orden escrita mediante la cual una persona solicita a otra que pague una determinada cantidad de dinero a un tercero, conforme a las condiciones establecidas.
Su estructura involucra, por tanto, a diferentes participantes y una orden de pago. Aunque para muchas personas la letra de cambio es menos familiar que el pagaré o el cheque, constituye otro ejemplo clásico de título de crédito.
Para entenderla correctamente conviene identificar quién emite la orden, quién debe realizar el pago y quién aparece como beneficiario, además de revisar las condiciones concretas que figuran en el título.
¿Cómo se regulan los títulos de crédito en México?
En México, los títulos de crédito están regulados principalmente por la Ley General de Títulos y Operaciones de Crédito, la existencia de una regulación específica es importante porque estos instrumentos no funcionan únicamente a partir de lo que las personas decidan escribir en una hoja. Existen disposiciones legales que establecen sus características, requisitos, efectos y las reglas aplicables a las distintas clases de títulos.
La ley contempla diferentes títulos y operaciones de crédito, por lo que no todos funcionan exactamente de la misma manera, esto también explica por qué una definición general sirve para introducir el concepto, pero no necesariamente basta para resolver una situación concreta. El régimen jurídico aplicable puede variar dependiendo del tipo de título, de la forma en que fue emitido, de las personas que intervienen y de las circunstancias particulares.
En términos prácticos, cuando alguien recibe o firma un título de crédito, conviene prestar atención tanto al contenido del documento como a las disposiciones legales que correspondan.
La legislación mexicana también contempla la utilización de medios electrónicos en determinados supuestos. Esto resulta relevante porque el concepto tradicional de título de crédito estuvo muy asociado al documento físico, mientras que las operaciones actuales pueden involucrar sistemas y registros electrónicos.
Por eso, hablar de títulos de crédito actualmente implica considerar tanto los instrumentos tradicionales como la evolución de las formas en que pueden documentarse y circular determinados derechos.
¿Cuál es la diferencia entre un título de crédito y un documento común?
La diferencia principal está en la función jurídica que cumple el documento, un documento común puede servir para acreditar que ocurrió un hecho, que se realizó una operación o que determinadas personas celebraron un acuerdo. Un título de crédito, en cambio, incorpora un derecho patrimonial y está sujeto a características específicas como la incorporación, literalidad, legitimación y autonomía.
Por ejemplo, un recibo puede demostrar que alguien recibió determinada cantidad de dinero. Eso no significa automáticamente que el recibo sea un título de crédito.
En cambio, un pagaré tiene una estructura jurídica específica y contiene una promesa de pago que puede ejercitarse conforme a las reglas que le son aplicables.
La diferencia no está, por tanto, en que uno sea “más oficial” que el otro por su apariencia, lo importante es la naturaleza jurídica del instrumento y el derecho que incorpora.
También conviene recordar que no todos los documentos que contienen información económica tienen las mismas consecuencias. Una factura, un contrato, un recibo y un pagaré pueden estar relacionados con una misma operación comercial y, aun así, desempeñar funciones jurídicas completamente diferentes.
Ejemplo práctico de un título de crédito
Supongamos que una persona recibe un préstamo y se compromete a devolver una cantidad determinada en una fecha concreta. Para documentar ese compromiso se firma un pagaré.
En el documento aparecen los datos correspondientes: quién debe pagar, quién puede recibir el pago, cuánto debe pagarse y cuándo debe cumplirse la obligación, además de los demás requisitos que correspondan. Si el obligado no cumple con el pago, el acreedor puede iniciar una demanda por un pagaré para exigir judicialmente el cumplimiento de la obligación.
Aquí pueden observarse varias de las características explicadas anteriormente. La incorporación relaciona el derecho con el título. La literalidad hace que el contenido del documento determine el alcance del derecho consignado. La legitimación permite identificar quién se encuentra facultado para ejercerlo conforme a las reglas aplicables. Y la autonomía cobra relevancia cuando el título circula y pasa legítimamente a otro titular.
Este ejemplo también demuestra por qué leer un título de crédito antes de firmarlo es tan importante. No basta con saber que se está reconociendo una deuda. Hay que conocer exactamente qué cantidad aparece, qué fecha se establece y cuáles son las demás condiciones consignadas.
Cuando existe incumplimiento, también es importante conocer cómo ejecutar un pagaré paso a paso y qué actuaciones pueden realizarse para hacer efectivo el derecho incorporado al título, un pequeño detalle escrito en el documento puede ser jurídicamente relevante.
Si la reclamación llega a los tribunales, también conviene conocer las etapas procesales del juicio mercantil que pueden presentarse durante el procedimiento.
Conclusión sobre los títulos de crédito
Entonces, ¿qué es un título de crédito? Es un documento mercantil necesario para ejercitar el derecho literal y patrimonial que en él se consigna, sujeto a las reglas previstas por la legislación aplicable.
La mejor manera de entenderlo es recordar sus cuatro características principales: incorporación, literalidad, legitimación y autonomía.
La incorporación explica la relación entre el derecho y el título; la literalidad establece que el contenido del documento determina el alcance del derecho; la legitimación permite identificar quién puede ejercerlo conforme a las reglas correspondientes; y la autonomía explica la independencia del derecho de cada nuevo titular respecto de determinadas relaciones anteriores.
Entre los ejemplos más conocidos están el pagaré, el cheque y la letra de cambio, cada uno con una función y características particulares.
En México, conocer estos conceptos es especialmente útil porque los títulos de crédito forman parte de numerosas operaciones comerciales y financieras. Y aunque su terminología pueda parecer complicada al principio, entender qué derecho contiene el documento, qué dice literalmente y quién está legitimado para ejercerlo permite tener una visión mucho más clara de su funcionamiento.
Eso sí; cuando existe una situación concreta relacionada con un pagaré, cheque, letra de cambio u otro título, no basta con conocer la definición general. Los requisitos y efectos pueden depender del instrumento y de las circunstancias específicas, por lo que ante una controversia jurídica conviene consultar a un profesional.
Preguntas frecuentes sobre los títulos de crédito
¿Un pagaré es un título de crédito?
Sí. El pagaré es uno de los ejemplos más conocidos de títulos de crédito. Consiste en una promesa escrita de pago mediante la cual una persona se compromete a pagar una cantidad de dinero conforme a las condiciones establecidas en el documento.
¿Un cheque es un título de crédito?
Sí. El cheque es un título de crédito que contiene una orden de pago dirigida a una institución bancaria, conforme a los requisitos y condiciones establecidos por la legislación aplicable.
¿Qué otros ejemplos existen?
Entre los ejemplos más conocidos se encuentran el pagaré, el cheque y la letra de cambio. Cada uno tiene características particulares y no debe asumirse que funcionan exactamente igual.
¿Qué significa que un título de crédito sea literal?
Significa que el derecho está determinado por lo que aparece consignado en el propio título. Por eso, la cantidad, las fechas y las demás condiciones escritas en el documento pueden ser determinantes para establecer el alcance del derecho.
¿Qué significa la autonomía de un título de crédito?
La autonomía implica que el derecho de cada nuevo titular del documento es independiente de las relaciones que existieron anteriormente entre los titulares, de acuerdo con las reglas jurídicas aplicables.
¿Los títulos de crédito solo pueden existir en papel?
No necesariamente. La regulación mexicana contempla determinados supuestos relacionados con medios electrónicos. Por ello, el concepto actual de título de crédito no debe limitarse exclusivamente a una hoja de papel.
¿Es lo mismo un título de crédito que una factura?
No. Aunque ambos pueden estar relacionados con operaciones comerciales, tienen una naturaleza y función jurídica diferentes. Una factura no se convierte automáticamente en título de crédito por el simple hecho de documentar una operación económica.
¿Por qué es importante revisar un título de crédito antes de firmarlo?
Porque la literalidad hace que el contenido consignado en el documento tenga especial importancia. Revisar la cantidad, fechas, participantes y demás condiciones permite conocer exactamente qué se está documentando antes de asumir una obligación.